Un bien locatif n'est pas un achat.
C'est le premier d'une série.
Nous faisons acheter des biens qui s'autofinancent, dans des communes que personne ne trouve jolies — puis nous préparons le suivant. C'est notre métier depuis six ans, sur notre propre patrimoine comme sur celui de nos clients.
La marge se fait toujours à l'achat.
Un bien acheté trop cher ne se rattrape par aucune astuce fiscale, aucune rénovation astucieuse, aucun locataire modèle. Tout ce qui vient après — le notaire, la banque, le chantier, le bail — ne fait qu'optimiser une marge déjà acquise le jour où l'offre est déposée.
C'est pour cette raison que nous refusons plus de dossiers que nous n'en acceptons, et que nous préférons vous faire attendre un mois de plus.
Chiffrer
Aucune recommandation sans calcul. Prix, travaux, frais, cash-flow net, marge de sécurité : chaque décision doit tenir noir sur blanc. Pas de « faites-nous confiance ».
Arbitrer
Tous les biens ne se valent pas, tous les dossiers ne méritent pas d'être poursuivis. Avancer, négocier, renoncer — ou vendre, quand c'est la bonne décision.
Exécuter
Un arbitrage qui reste sur le papier ne rapporte rien. Le travail s'arrête quand le premier loyer est encaissé, pas à la signature chez le notaire.
Notre thèse d'investissement
Nous achetons des communes
que personne ne trouve jolies.
Pas de vue mer, pas de centre historique, pas d'adresse dont on se vante en dîner. Des communes bien desservies, en périphérie des pôles d'emploi, où le prix au mètre carré est bas et où la demande locative ne faiblit pas. C'est là que la rentabilité existe.
Ce que nous cherchons
- 8 % de rentabilité brute minimum. En dessous, nous n'achetons pas.
- Une commune desservie : gare, axe routier, bassin d'emploi accessible.
- Un prix au m² bas par rapport aux communes voisines, sans raison structurelle de le rester.
- Une tension locative réelle, vérifiée sur le terrain, pas sur un indice départemental.
- Un peu de travaux. C'est ce qui écarte les acheteurs particuliers et fait la marge.
Ce que nous écartons
- Les grandes villes. Les prix y ont absorbé le rendement : on y achète du patrimoine, pas du cash-flow.
- Les biens « qui font envie » : belle vue, hyper-centre, standing. Vous payez le plaisir d'autrui.
- Les rénovations lourdes hors de proportion avec l'enveloppe et le délai.
- Les communes à employeur unique. Une usine ferme, votre demande locative disparaît.
- Les dossiers qui ne passent pas le test, même s'ils vous plaisent.
Le seuil de 8 % est un critère de sélection, pas un rendement promis : il détermine les biens que nous acceptons d'étudier. La rentabilité réelle d'une opération dépend du bien retenu, du chantier et du marché locatif au moment de la mise en location.
La même méthode.
Deux mains différentes sur le volant.
Nous le faisons pour vous.
Vous avez la trésorerie et pas le temps. Nous sourçons en off-market, négocions, arbitrons le montage, coordonnons le chantier et livrons le bien loué. Vous validez quatre décisions, vous ne gérez rien.
- ✓Var uniquement — là où nous investissons nous-mêmes
- ✓6 à 9 mois, du cadrage au premier loyer encaissé
- ✓Forfait figé au mandat, barème publié — à partir de 12 000 €
- ✓Deux dossiers ouverts par mois, pas davantage
Pour les chefs d'entreprise et les particuliers dont le temps vaut plus cher que les heures qu'un investissement demande.
Nous le faisons avec vous.
Vous avez le temps, mais pas la méthode. Vous cherchez, visitez et négociez — nous relisons chaque décision avant que vous l'engagiez : calculs, offre, dossier bancaire, bail.
- ✓Partout en France — vous achetez près de chez vous
- ✓Cinq étapes, six sessions individuelles en visio
- ✓Expert-comptable et courtier embarqués aux moments clés
- ✓4 500 € TTC — la méthode resservira au deuxième achat
Pour ceux qui achèteront de toute façon — et qui préfèrent ne pas se tromper sur le premier, ni sur les suivants.
Vous hésitez entre les deux ? C'est exactement le sujet du premier appel. Si aucun ne correspond à votre situation, nous vous le dirons.
Un chasseur est payé quand vous achetez.
Nous, on vous dit aussi quand vendre.
C'est la différence entre acheter un bien et construire un patrimoine. Un actif locatif n'est pas un objet qu'on garde trente ans par principe : c'est une position qui se pilote, selon l'amortissement, le marché local et vos besoins de trésorerie.
Vendre un lot pour financer un immeuble
Sur un petit immeuble, la revente d'un seul appartement dégage souvent l'apport de l'opération suivante — sans toucher à votre épargne, et en gardant un actif positif.
Sortir au bon moment de l'amortissement
Les amortissements réduisent la valeur nette comptable année après année. Il existe une fenêtre où l'arbitrage reste favorable, et un moment où il ne l'est plus. Nous la chiffrons avec votre expert-comptable.
Enchaîner sans repartir de zéro
Le deuxième dossier va plus vite : la banque vous connaît, le cadrage existe, les partenaires sont en place. C'est pour ça que le premier bien doit être choisi en pensant au deuxième.
Un exemple de séquence
Petit immeuble de trois lots, commune varoise sans charme
Quatre ans plus tard, un des trois lots est revendu. La plus-value dégage l'apport du dossier suivant, et l'immeuble reste positif avec deux lots loués.
Le premier bien n'a pas seulement rapporté un loyer. Il a financé le deuxième.
⚠️ Exemple illustratif à valider ou remplacer par une opération réelle anonymisée. Toute donnée publiée doit être justifiable sur pièces.
Nous ne théorisons pas.
Nous rénovons.
Depuis 2024, nous transformons le centre d'un village varois : une vingtaine d'immeubles, environ trois cents lots, un bar rouvert. Tout est filmé depuis le premier jour — les chantiers, les négociations, et les erreurs aussi : un devis sous-estimé, une acquisition abandonnée en route.
Aucun montage que nous proposons n'a été inventé pour nos clients. Ils ont tous été testés sur nos propres immeubles avant.
Ceux qui nous ont
fait confiance
Clé en main ou copiloté : dans les deux cas, un bien acheté, chiffré, et loué.
« [Phrase forte extraite de la vidéo] »
[Prénom] · [Ville] · [Métier]
Clé en main — [année]
« [Phrase forte extraite de la vidéo] »
[Prénom] · [Ville] · [Métier]
Copiloté — [année]
« [Phrase forte — idéalement sur le deuxième achat] »
[Prénom] · [Ville] · [Métier]
[Parcours] — [année]
« [Témoignage écrit — 3 à 5 lignes. Situation de départ, hésitation, résultat concret. Garder les mots du client, éviter les superlatifs.] »
« [Témoignage écrit — de préférence quelqu'un qui a enchaîné un deuxième achat.] »
⚠️ Aucun témoignage ne doit être publié sans accord écrit. Les chiffres cités doivent être justifiables sur pièces.
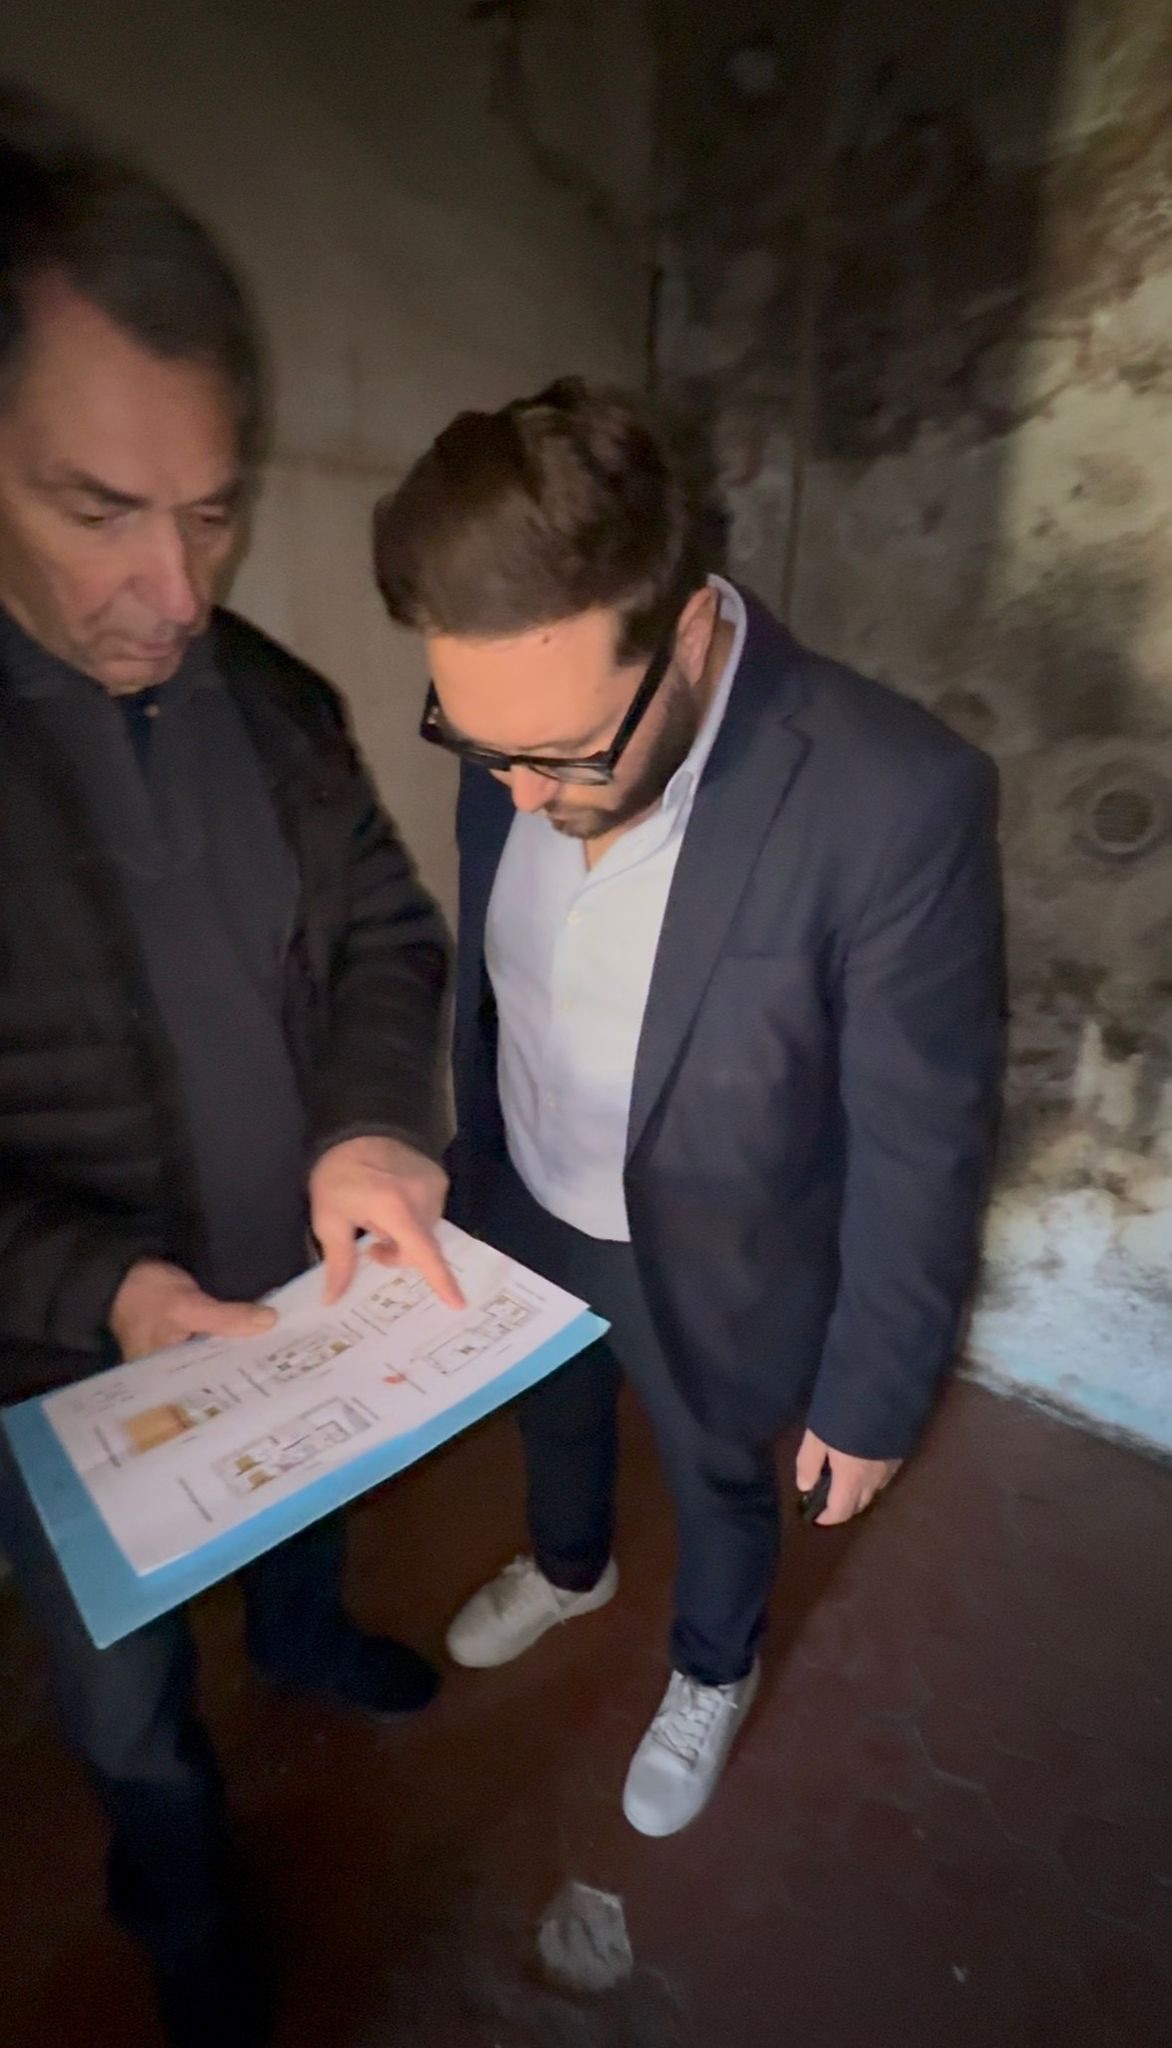
La maison
Nous n'avons pas ouvert un cabinet
pour vendre du conseil.
Au début, on achetait pour nous. Puis on est tombés sur plus de biens qu'on ne pouvait en financer — alors on a positionné des amis. Puis les amis des amis. Puis des chefs d'entreprise, sur des montages plus structurés.
À force, il a fallu administrer tout ce parc : nous avons ouvert un cabinet de gestion locative. Et en écumant le sud à la recherche d'opérations, nous sommes tombés sur Salernes — un village oublié dont nous avons fait notre projet le plus long.
Ce cabinet existe parce qu'on ne pouvait pas acheter
tout ce qu'on trouvait.
Six ans plus tard, la méthode n'a pas changé : on achète dans des communes que personne ne regarde, on négocie sur des prix réellement signés, on optimise chaque ligne chez le notaire et à la banque, et on décide quand arbitrer.
L'exécution terrain reste dans le Var, là où le réseau existe vraiment. Le copilotage se fait partout en France, en visio, avec l'écosystème de partenaires que nous avons construit : notaire, courtier, expert-comptable, artisans.
Le Var, nous ne l'avons pas étudié. Nous y sommes nés, nous y investissons, nous y vivons.
Chaque arbitrage fiscal est validé avec notre expert-comptable partenaire avant exécution. Les actes sont établis par le notaire de votre choix. La gestion locative est assurée par un cabinet varois dont nous sommes actionnaires — nous le disons plutôt que de le taire.
Vous préférez d'abord chiffrer, seul ?
Rentabilité nette, capacité d'emprunt, mensualité, prévisionnel comptable : les outils que nous utilisons sur nos propres dossiers, en accès libre.
Par où commencer ?
Votre situation : capacité, trésorerie, horizon, temps disponible.
Ce qui est atteignable avec votre budget, en ordre de grandeur.
Lequel des deux parcours vous correspond — ou aucun des deux.
Trente minutes en visio, sans engagement. Si votre dossier n'est pas pour nous, nous vous le dirons — et nous vous orienterons.